
Kennen Sie den Unterschied zwischen Aktiva und Passiva? Er ist ganz einfach. Ich erkläre Ihnen alles anschaulich. Ob Sie selbstständig erwerbstätig sind (OSVČ), eine andere Rechtsform für Ihr Unternehmen gewählt haben oder Buchhaltung lernen und den Stoff für das Abitur beherrschen müssen: Dieser Artikel ist für Sie. Zu wissen, was Aktiva und Passiva sind, ist die Grundlage. Legen wir los.
Inhaltsverzeichnis
Aktiva = Vermögen
Aktiva sind alles, was ein Unternehmer besitzt. Es kann sich um Anlagevermögen oder Umlaufvermögen handeln.
Anlagevermögen
Das Anlagevermögen (AV) zeichnet sich dadurch aus, dass es sich abnutzt und deshalb abgeschrieben wird. Wir unterteilen es in Sachanlagevermögen (bewegliche und unbewegliche Sachen, die man anfassen kann) und immaterielles Anlagevermögen (Software, Lizenzen). Zum Anlagevermögen gehört außerdem das Finanzanlagevermögen, das ein Gewerbetreibender oder Unternehmer länger als ein Jahr hält und bei dem der Anschaffungspreis keine Rolle spielt.
Umlaufvermögen
Das Umlaufvermögen läuft im Gegensatz zum Anlagevermögen durch das Unternehmen um (es kreist darin) und dient in der Regel dem einmaligen oder schnellen Verbrauch (Bargeld, Geld auf dem Bankkonto, Wertzeichen). Es ist Vermögen, das innerhalb eines Jahres verbraucht wird.
Anschaffungspreis der Aktiva
Ein weiteres Kriterium für die Einordnung der Aktiva ist ihr Anschaffungspreis. Wenn Sie ein Wirtschaftsgut wie ein Auto oder eine Maschine für mehr als 40 000 CZK (etwa 1 600 EUR) gekauft haben, handelt es sich um Sachanlagevermögen. Haben Sie dieses Haus oder Grundstück für weniger als 40 000 CZK (etwa 1 600 EUR) erworben, handelt es sich um geringwertiges Sachanlagevermögen.
Dasselbe gilt auch für immaterielle Vermögenswerte, der Unterschied liegt jedoch in der Grenze für den Anschaffungspreis: Sie beträgt hier 60 000 CZK (etwa 2 500 EUR). Hat das immaterielle Vermögen (zum Beispiel Software) mehr als 60 000 CZK (etwa 2 500 EUR) gekostet, ist es immaterielles Anlagevermögen. War es günstiger, ordnen wir es dem geringwertigen Sachvermögen zu.
Abschreibung des Anlagevermögens
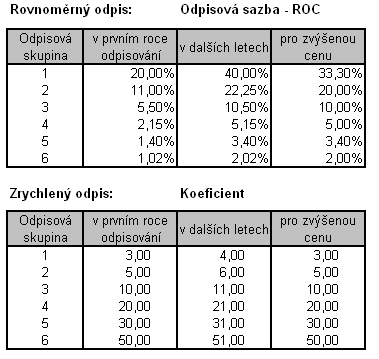
Es gibt zwei Arten von Abschreibungen: buchhalterische und steuerliche. Und dann natürlich die gleichmäßige (lineare) und die beschleunigte (degressive) Abschreibung. Abschreibungen runden wir auf volle Kronen auf. Die kumulierte Abschreibung ist der Begriff für alle bereits vorgenommenen Abschreibungen. Bei der linearen Methode verwenden wir den Abschreibungssatz, bei der degressiven den Abschreibungskoeffizienten. Für beide Werte gibt es Tabellen (siehe Abbildung unten).
Lineare Abschreibung
Außer im ersten Jahr schreiben wir immer denselben Betrag ab.
o1 = PC. s1 /100
on = PC. s2 /100
PC = Anschaffungspreis
s1 = Satz im 1. Jahr
s2 = Satz in den Folgejahren
Degressive Abschreibung
In den ersten Jahren schreiben wir mehr ab, in den späteren Jahren weniger.
o1 = PC / k1
on = 2.ZC / k2-n
k1 = Abschreibungskoeffizient im 1. Jahr
ZC = Restwert
k2 = Abschreibungskoeffizient in den Folgejahren
n = Anzahl der Jahre, in denen Sie bereits abgeschrieben haben
o9 → n = 8
o35 → n = 34
Kurzfristiges Vermögen (Umlaufvermögen)
Das Umlaufvermögen wird kurz auch Umlaufmittel oder finanzielle Aktiva genannt. Dazu gehört neben dem Geld selbst auch das kurzfristige Finanzvermögen, zu dem verschiedene Wertpapiere wie Anleihen oder Aktien mit einer Laufzeit von bis zu einem Jahr zählen. Außerdem rechnen wir dazu die Forderungen (also das Verhältnis zwischen dem Unternehmer und einem Dritten, bei dem der Unternehmer nicht rechtzeitig bezahlt wurde). Zu diesen Umlaufaktiva zählen wir auch die Vorräte (Material und Waren).
Achtung! Forderungen sind ebenfalls Aktiva!!! Das verwechseln viele. Ordnen Sie Forderungen niemals den Passiva zu. Zu den Passiva gehören nur Verbindlichkeiten. Der Unterschied: Bei einer Forderung schuldet Ihnen jemand etwas, bei einer Verbindlichkeit schulden Sie jemandem etwas.
Passiva = Arten der Vermögensfinanzierung
Die Quellen, aus denen die Aktiva (das Vermögen) finanziert werden, nennt man Passiva. Sie werden in Eigenkapital und Fremdkapital unterteilt. Im ersten Fall kann es sich um Grundkapital, Fonds oder das Betriebsergebnis (Gewinn) handeln. Im zweiten Fall um Bankkredite, die der Unternehmer jedoch zurückzahlen muss. Dabei muss man mit Zinsen rechnen. Außerdem gehören Verbindlichkeiten und Rückstellungen dazu.
Eigene Finanzierungsquellen
Das Grundkapital umfasst alle in das Unternehmen eingebrachten Mittel (Bar- und Sacheinlagen). Es bildet einen dauerhaften Bestandteil des Vermögens.
Ein Unternehmen kann sich aber auch aus dem Gewinn oder weiteren Einlagen finanzieren. Beispiele sind der Reservefonds, der Prämienfonds und der Fonds für kulturelle und soziale Bedürfnisse.
Aktiva kann der Unternehmer natürlich auch aus dem Gewinn bezahlen. Dieses Betriebsergebnis ermitteln wir mithilfe der Bilanz, um die es weiter unten geht.
Fremde Finanzierungsquellen
In erster Linie gehören hierzu Kredite. Das sind Darlehen von Geldinstituten oder anderen Unternehmen und Privatpersonen. Eine weitere Möglichkeit, ein Unternehmen zu finanzieren, sind Verbindlichkeiten. Dabei handelt es sich um Schulden des Unternehmers. Er ist Schuldner gegenüber
- Lieferanten,
- Mitarbeitern,
- dem Staat.
Zur Deckung künftiger Ausgaben bildet ein Unternehmen sogenannte Rückstellungen. Sie sind die letzte Art der Finanzierung von Aktiva.
💡Tipp: Sind Sie Unternehmer und möchten Ihre Ausgaben minimieren? Lesen Sie unseren Artikel Wie man Kosten spart
Bilanz
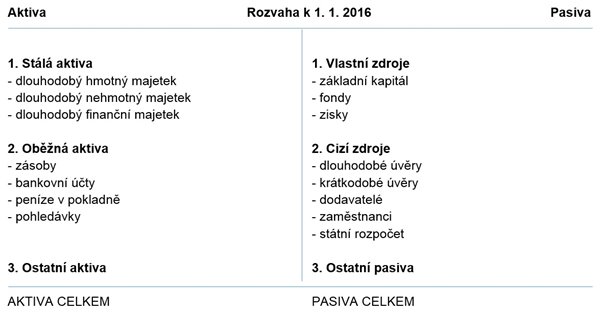
Die Bilanz ist eine Art „T“ (siehe Abbildung), auf dessen linker Seite die Aktiva und auf dessen rechter Seite die Passiva stehen. Merken Sie sich, dass die Summen identisch sein müssen. Das heißt, die Aktiva müssen genau den Passiva entsprechen. Die Bilanz wird üblicherweise zu Beginn oder am Ende eines Geschäftsjahres erstellt. Das Datum schreiben wir auf den waagerechten Teil (oben) dieses Buchstabens T.
Die Eröffnungsbilanz wird zu Beginn der Buchführung erstellt. Danach werden die einzelnen Geschäftsvorfälle gemäß Kontenrahmen auf die entsprechenden Konten verbucht. Da heute die doppelte Buchführung gilt, müssen Sie jeden Geschäftsvorfall auf zwei Konten (kleinen „T“) erfassen, und zwar auf gegenüberliegenden Seiten. Das Ergebnis ist das Betriebsergebnis (BE), auf beiden Seiten der Bilanz gleich.
Ein Unternehmer muss Aktiva und Passiva im Schlaf unterscheiden können. So, als würde man Sie um drei Uhr morgens wecken und nach dem kleinen Einmaleins oder den Rechtschreibregeln fragen.
Die linke Seite dieses Buchstabens T heißt Soll (Má dáti), die rechte Seite Haben (Dal). Diese tschechische Bezeichnung hat nichts mit dem Verb „dát“ (geben) zu tun.
Arten der Bilanz
Grundsätzlich unterscheidet man die ordentliche und die außerordentliche Bilanz. Die ordentliche wird zu einem vorher festgelegten Termin erstellt, die außerordentliche dagegen in ungewöhnlichen Situationen (zum Tag der Liquidation, bei einer Fusion, also dem Zusammenschluss von Unternehmen, oder bei einer Insolvenz).
Bilanzen nach dem Zeitpunkt
Die Gründungsbilanz wird bei der Gründung eines Unternehmens zum Tag seiner Entstehung verwendet. Die Eröffnungsbilanz erstellt der Gewerbetreibende zu Beginn des Geschäftsjahres, typischerweise zum 1. Januar. Die Schlussbilanz verwenden wir dagegen am Ende des Geschäftsjahres (zum letzten Tag des Jahres).
Zwischen der Erstellung der einzelnen Bilanzen wird auf kleinen Konten (winzigen „T“) gebucht.
Funktionen der Bilanz
Warum erstellen wir eine Bilanz? Die Bilanz bietet einen Überblick über das Vermögen und die Quellen seiner Finanzierung. Sie liefert uns außerdem Informationen zur Beurteilung der finanziellen Lage des Unternehmens. Mit der Bilanz lässt sich auch das Betriebsergebnis ermitteln, das der Unternehmer durch den Vergleich aller Bilanzen erkennt. Sind die Erträge höher als die Aufwendungen, sprechen wir von Gewinn. Ist es umgekehrt, ist ein Verlust entstanden.
Grundbegriffe der Bilanz
In der Buchhaltung gibt es viele Fachbegriffe, in der Bilanz natürlich auch. Welche davon müssen Sie kennen?
1) Bilanzstichtag
Das ist der Tag, zu dem die Bilanz erstellt wird. Er hängt davon ab, wann wir sie erstellen. Dieser Tag wird oben auf den Buchstaben T geschrieben.
2) Bilanzstand
Das ist der Geldwert der einzelnen Aktiva und Passiva in der Bilanz (zum Beispiel der Betrag für Gebäude). Er wird mit Punkten geschrieben (zum Beispiel 10.000).
3) Bilanzposten
Das ist dagegen die verbale Bezeichnung der einzelnen Aktiva (A) und Passiva (P) in der Bilanz.
4) Geschäftsjahr
Das ist der Zeitraum zwischen den Bilanzstichtagen (zwischen Eröffnungs- und Schlussbilanz).
5) Sperrstrich
Der Sperrstrich ist eine Linie, mit der wir freie Zeilen in der Bilanz durchstreichen. So verhindern wir, dass nachträglich etwas eingetragen wird. Die Linie muss gerade sein, nicht gezackt, also keine „Treppen“.
Wie erstellt man eine Bilanz?
Zeichnen Sie zuerst mit Bleistift ein großes T. Schreiben Sie oben darüber „Bilanz zum…“. Statt der Auslassungspunkte geben Sie einen konkreten Tag an, zum Beispiel 1. Januar 2021.
Auf der Soll-Seite stehen die Aktiva, auf der Haben-Seite die Passiva. Gehen Sie dabei systematisch vor. Beginnen Sie bei den Aktiva mit dem Anlagevermögen, fahren Sie mit dem Umlaufvermögen fort und so weiter. Bei den Passiva erfassen Sie zuerst das Grundkapital, dann die Fonds und erst ganz zum Schluss den Gewinn.
Wenn Sie alle Aktiva und Passiva erfasst haben, ziehen Sie eine waagerechte Linie und streichen eventuell freie Stellen mit einem Sperrstrich durch. Unter die Linie schreiben Sie dann das Summenzeichen, und Sie erhalten das Betriebsergebnis, auf beiden Seiten gleich. Den übrigen unbeschriebenen Platz streichen Sie wieder mit einer Linie durch.
Das Video zeigt anschaulich Schritt für Schritt, wie eine Bilanz funktioniert. Es konzentriert sich auf die Bilanz eines Haushalts.
Grundlegende Veränderungen der Bilanzposten
Veränderungen auf den Bilanzkonten erfassen wir so, dass wir auf Aktivkonten nur Aktiva und auf Passivkonten nur Passiva buchen. Der Unterschied besteht allerdings darin, dass Zugänge bei den Aktiva (+) auf der linken Seite (Soll) und Abgänge auf der rechten Seite (Haben) gebucht werden. Bei Passivkonten ist es umgekehrt: Zugänge buchen wir im Haben, Abgänge im Soll. Bei Aktiv- und Passivkonten schreiben wir den Anfangs- und den Schlussbestand jeweils auf die Seite, auf der die Zugänge erfasst werden.
Jeder Geschäftsvorfall muss auf zwei gegenläufigen Konten erfasst werden, und zwar auf unterschiedlichen Seiten (einmal links, einmal rechts). So halten wir die Regel der doppelten Buchführung ein und sorgen für korrekte Buchungen.
Beispiel
Ein Unternehmer hat einen Kontoauszug über die Bezahlung einer Lieferantenrechnung erhalten. Diesen Geschäftsvorfall muss der Gewerbetreibende in einem kleinen „T-Konto“ erfassen. Da Geld von seinem Bankkonto abgeflossen ist, ist das erste Konto, auf dem er bucht, das Bankkonto, das zu den Aktivkonten gehört. Die Abnahme müssen wir deshalb auf der Haben-Seite eintragen. Auf dem zweiten Konto buchen wir also umgekehrt, und zwar auf der Soll-Seite. Welches Konto ist das? Das Konto Lieferanten, denn dorthin gehören unsere Verbindlichkeiten gegenüber Lieferanten.
Hätten wir gegenüber dem Lieferanten jedoch eine Forderung (wir würden vom Lieferanten zum Beispiel eine Rechnung für den Kauf von Material erhalten), würden wir ebenfalls auf das Konto 321 (Lieferanten) buchen, allerdings auf die andere Seite (Haben). Das Gegenkonto wäre das Aktivkonto Material auf Lager, und deshalb würden wir den Betrag auf der Soll-Seite erfassen.
Konto = Konto
Während der Rechnungsperiode benötigen wir Informationen über die Veränderungen, die in dieser Rechnungsperiode entstanden sind. Deshalb legen wir für jeden Bilanzposten ein kleines Konto an. Es hat wie die Bilanz die Form des Buchstabens T. Jedes Konto hat eine eigene Nummer und eine Bezeichnung, die wir im Musterkontenrahmen (Směrná účtová osnova) finden.
Musterkontenrahmen
Der Kontenrahmen ist eine zweiseitige Tabelle, in der Studierende oder Unternehmer die Nummern und Bezeichnungen der einzelnen Konten finden, um sie in ein kleines „T-Konto“ eintragen zu können. Er umfasst 10 Kontenklassen (0–9), die sich weiter in Kontengruppen gliedern. Kontenklassen sind einstellig (1: Vorräte), Kontengruppen dagegen zweistellig (11: Material)
Aufgabe, erkennen Sie, was zu den Aktiva und was zu den Passiva gehört?
Probieren Sie aus, ob Sie Aktiva und Passiva unterscheiden können. Ob Sie meine Erklärung verstanden haben, können Sie mit diesem Video überprüfen. Darin finden Sie mehrere Beispiele, die Sie entweder den Aktiva oder den Passiva zuordnen sollen.
Aktiva sind Vermögen, das ausschließlich für das Unternehmen genutzt wird.
Weitere Artikel zum Thema Unternehmertum
- Welches Geschäft lohnt sich auf dem Land?
- Wie Kleidungsverleih-Dienste dem Unternehmen helfen
- Eine Anstellung war für mich Zeitverschwendung
- Digitale Nomaden in Zeiten des Coronavirus
Zusammenfassung
Alles, was ein Unternehmen besitzt, sind Aktiva. Das kann langfristiges oder kurzfristiges Vermögen sein. Die Passiva zeigen dagegen, wie Unternehmer die Aktiva finanzieren.
Zur Erfassung von Aktiva und Passiva dient die Bilanz. Wir erstellen sie in T-Form. Dank der Bilanz haben wir einen Überblick über das Betriebsergebnis.
Vergessen Sie nicht, dass Aktiva und Passiva in der Bilanz gleich groß sein müssen. Das bedeutet, dass auf der Soll-Seite (linke Seite der Bilanz) immer dasselbe Ergebnis steht wie auf der Haben-Seite (rechte Seite der Bilanz).
Lesen Sie auch unsere Tipps für die besten Weihnachtsgeschenke. Lassen Sie sich von moderner Prosa aus der Gegenwartsliteratur inspirieren und lesen Sie die Bücher an Weihnachten selbst oder verschenken Sie sie an Ihre Liebsten. Und zum Schluss schauen Sie sich den Artikel darüber an, wie Sie zum Jahresende Bilanz über Ihr Leben ziehen .
Die Euro-Beträge sind Richtwerte, umgerechnet zum Kurs der Tschechischen Nationalbank von 24,290 CZK pro EUR am 5. November 2026.