
Poznáte rozdiel medzi aktívami a pasívami? Je to jednoduché. Všetko vám názorne vysvetlím. Či už ste osoba samostatne zárobkovo činná (SZČO), človek s inou právnou formou podnikania alebo študent účtovníctva a potrebujete to vedieť na maturitu, tento článok je pre vás. Vedieť, čo sú aktíva a pasíva, je základ. Poďme na to.
Obsah článku
Aktíva = majetok
Aktíva sú všetko, čo podnikateľ vlastní. Môže ísť o majetok dlhodobý alebo obežný.
Dlhodobý majetok
Dlhodobý majetok (DM) sa vyznačuje tým, že sa opotrebúva, a preto sa odpisuje. Delíme ho na dlhodobý hmotný (hnuteľné a nehnuteľné veci, na ktoré sa dá siahnuť) a dlhodobý nehmotný majetok (softvér, licencie). Do dlhodobého imania patrí aj dlhodobý finančný majetok, ktorý má živnostník alebo podnikateľ dlhšie ako jeden rok a nezáleží pri ňom na obstarávacej cene.
Obežný majetok
Obežný majetok na rozdiel od dlhodobého obieha podnikom (krúži po ňom) a slúži spravidla na jednorazovú alebo rýchlu spotrebu (peniaze v hotovosti, peniaze na bankovom účte, ceniny). Je to imanie, ktoré sa spotrebuje do jedného roka.
Obstarávacia cena aktív
Ďalším kritériom pri zaraďovaní aktív je ich obstarávacia cena. Ak ste aktívum, napríklad auto alebo stroj, kúpili za viac ako 40 000 CZK (približne 1 600 EUR), išlo o dlhodobý hmotný majetok. Ak ste tento dom alebo pozemok obstarali za menej ako 40 000 CZK (približne 1 600 EUR), ide o dlhodobý drobný hmotný majetok.
To isté platí aj pri dlhodobých nehmotných aktívach, rozdielom je však limit obstarávacej ceny, ktorý je tu 60 000 CZK (približne 2 500 EUR). Ak dlhodobé nehmotné imanie (napríklad softvér) stálo viac ako 60 000 CZK (približne 2 500 EUR), je to dlhodobý nehmotný majetok. Ak bolo lacnejšie, zaraďujeme ho do drobného hmotného majetku.
Odpisovanie dlhodobého imania
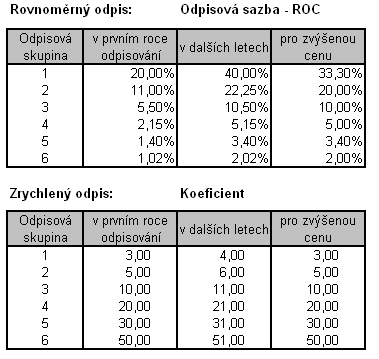
Existujú dva druhy odpisov: účtovné a daňové. A potom samozrejme rovnomerné (lineárne) a zrýchlené (degresívne). Odpisy zaokrúhľujeme na celé koruny nahor. Oprávky sú termín na pomenovanie všetkých vykonaných odpisov. Pri rovnomerných používame odpisovú sadzbu, pri zrýchlených odpisový koeficient. Na obe hodnoty máme tabuľky (pozri obrázok nižšie).
Rovnomerné odpisy
Okrem prvého roka odpisujeme stále rovnakú sumu.
o1 = OC. s1 /100
on = OC. s2 /100
OC = obstarávacia cena
s1 = sadzba v 1. roku
s2 = sadzba v ďalších rokoch
Zrýchlené odpisy
V prvých rokoch odpisujeme viac, v ďalších rokoch menej.
o1 = OC / k1
on = 2.ZC / k2-n
k1 = odpisový koeficient v 1. roku
ZC = zostatková cena
k2 = odpisový koeficient v ďalších rokoch
n = počet rokov, počas ktorých ste už odpisovali
o9 → n = 8
o35 → n = 34
Krátkodobý (obežný) majetok
Obežnému majetku sa skrátene hovorí aj obeživo alebo finančné aktíva. To okrem samotných peňazí (krátkodobého finančného majetku, do ktorého patria rôzne cenné papiere, ako dlhopisy či akcie s platnosťou do jedného roka). Ďalej sem počítame pohľadávky (teda vzťah podnikateľa a cudzieho subjektu, keď podnikateľ nedostal včas zaplatené). Do týchto obežných aktív zaraďujeme aj zásoby (materiál a tovar).
Pozor! Pohľadávky sú tiež aktívum!!! Ľuďom sa to často pletie. Nikdy však pohľadávky nezaraďujte medzi pasíva. Do pasív patria iba záväzky. Rozdiel je v tom, že pohľadávka je vzťah, keď niekto dlhuje vám, zatiaľ čo záväzok znamená, že niekomu dlhujete vy.
Pasíva = spôsoby financovania majetku
Zdroje, z ktorých sú aktíva (majetok) financované, sa nazývajú pasíva. Delia sa na vlastné a cudzie. V prvom prípade to môže byť základné imanie, fondy alebo hospodársky výsledok (zisk). V druhom bankové úvery, ktoré však podnikateľ musí splatiť. Treba však počítať s úrokmi. Ďalej sem patria záväzky a rezervy.
Vlastné zdroje financovania
Základné imanie sú všetky prostriedky vložené do podnikania (peňažné a nepeňažné vklady). Fungujú ako trvalá zložka majetku.
Podnik sa však môže utvárať zo zisku alebo ďalších vkladov. Príkladom je Rezervný fond, Fond odmien a Fond kultúrnych a sociálnych potrieb (Fond kulturních a sociálních potřeb).
Aktíva môže podnikateľ splácať samozrejme aj zo zisku. Tento hospodársky výsledok zistíme práve vďaka súvahe, o ktorej bude reč nižšie.
Cudzie zdroje financovania
V prvom rade sem patria úvery. To sú pôžičky od peňažných ústavov alebo iných podnikov a občanov. Ďalším zdrojom, ako podnik financovať, sú záväzky. Ide o dlhy podnikateľa. Ten je v úlohe dlžníka voči
- dodávateľom,
- zamestnancom,
- štátu.
Na úhradu svojich budúcich výdavkov si firma vytvára takzvané rezervy. Tie sú posledným spôsobom financovania aktív.
💡Tip: Ste podnikateľ a chceli by ste minimalizovať výdavky? Prečítajte si náš článok Ako ušetriť náklady?
Súvaha
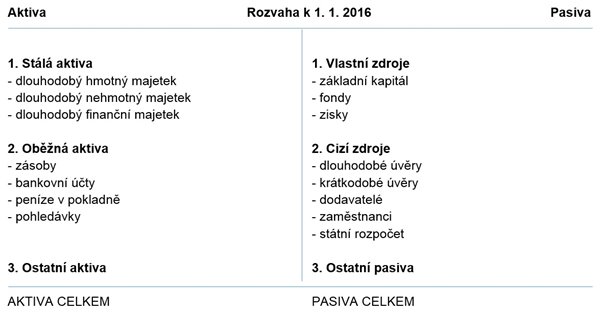
Súvaha je akési „téčko“ (pozri obrázok), na ktorého ľavej strane sú aktíva a na pravej pasíva. Zapamätajte si, že súčet musí byť totožný, to znamená, že aktíva musia vyjsť rovnako ako pasíva. Súvaha sa zostavuje zvyčajne na začiatku alebo na konci účtovného obdobia. Dátum zapisujeme na vodorovnú časť (vrchol) onoho písmena T.
Počiatočná súvaha čiže bilancia sa zostavuje na začiatku účtovania. Potom nasleduje rozpísanie jednotlivých účtovných prípadov do príslušných účtov podľa účtovej osnovy. Keďže dnes platí podvojné účtovníctvo, každý účtovný prípad musíte zaznamenať do dvoch účtov (malých „téčok“), ale na protichodné strany. Výsledkom je hospodársky výsledok (HV), rovnaký na oboch stranách bilancie.
Podnikateľ musí vedieť rozlíšiť aktíva a pasíva ako keď bičom tresne. Podobne, ako keď vás zobudia o tretej ráno a spýtajú sa vás na malú násobilku alebo vybrané slová.
Ľavá strana onoho písmena T sa nazýva Má dať, pravá strana Dal. Toto pomenovanie nemá nič spoločné so slovesom dať.
Druhy súvahy
Základným rozdelením je bilancia riadna a mimoriadna. Riadna prebieha vo vopred určenom termíne, mimoriadna však pri nezvyčajných situáciách (ku dňu likvidácie, pri fúzii, teda zlúčení podnikov, alebo pri konkurze).
Bilancia z hľadiska časového okamihu
Otváracia súvaha sa používa pri založení podniku, ku dňu jeho vzniku. Počiatočnú bilanciu živnostník vytvára na začiatku účtovného obdobia, typicky k 1. januáru. Konečnú naopak používame na konci účtovného obdobia (k poslednému dňu v roku).
Medzi zostavovaním jednotlivých súvah sa účtuje do malých účtov (miniatúrnych „téčok“).
Funkcia súvahy
Prečo bilanciu zostavujeme? Súvaha poskytuje prehľad o majetku a zdrojoch jeho krytia. Takisto nám dáva informácie na zhodnotenie finančnej situácie vo firme. Bilancia tiež umožňuje zistiť hospodársky výsledok, ktorý podnikateľ odhalí porovnaním všetkých súvah. Ak budú výnosy väčšie ako náklady, hovoríme tomu zisk. Ak je to však naopak, došlo k strate.
Základné pojmy v súvahe
V účtovníctve je veľa odborných termínov a v bilancii samozrejme tiež. Ktoré z nich musíte poznať?
1) Súvahový deň
Ide o deň, ku ktorému sa zostavuje súvaha. Závisí od toho, kedy ju zostavujeme. Tento deň sa zapíše na vrchol písmena T.
2) Súvahový stav
Ide o peňažné vyjadrenie jednotlivých aktív a pasív v súvahe (napríklad suma stavieb). Zapisuje sa s bodkami (napríklad 10.000).
3) Súvahová položka
To je naopak slovné vyjadrenie jednotlivých aktív (A) a pasív (P) v súvahe.
4) Účtovné obdobie
Ide o časový úsek medzi súvahovými dňami (medzi počiatočnou a konečnou súvahou).
5) Uzatváracia čiara (zámezovka)
Uzatváracia čiara je čiara, ktorou prečiarkujeme voľné riadky v súvahe. Vďaka nej zabraňujeme ďalšiemu dodatočnému vpisovaniu. Čiara musí byť rovná, nie zubatá, žiadne „schody“.
Ako zostaviť súvahu?
Najprv si ceruzkou narysujte veľké T. Na jeho vrchol napíšte Súvaha k… Namiesto vynechávky uveďte konkrétny deň, napríklad 1. januára 2021.
Na strane Má dať budú aktíva, na strane Dal naopak pasíva. Majte v tom systém. Pri aktívach začnite dlhodobým majetkom, pokračujte obežným a tak ďalej. Pri pasívach najprv zaznamenajte základné imanie, potom fondy a až nakoniec zisk.
Po zaevidovaní všetkých aktív a pasív narysujte vodorovnú priamku a prípadné voľné miesta prečiarknite uzatváracou čiarou. Pod priamku potom napíšte znamienko súčtu a vyjde vám hospodársky výsledok, na oboch stranách rovnaký. Zvyšné nepopísané miesto opäť prečiarknite čiarou.
Video názorne ukazuje, ako na bilanciu krok za krokom. Zameriava sa na súvahu domácnosti.
Základné zmeny súvahových položiek
Zmeny na súvahových účtoch zaznamenávame tak, že na aktívne účty píšeme iba aktíva a na pasívne účty zase iba pasíva. Rozdiel je však v tom, že prírastky aktív (+) priraďujeme na ľavú stranu (Má dať), zatiaľ čo úbytky na pravú stranu (Dal). Pasívne účty to majú opačne: prírastky zapisujeme na stranu Dal, ale úbytky na stranu Má dať. Pri aktívnych aj pasívnych účtoch píšeme počiatočný aj konečný zostatok na stranu určenú na záznam prírastkov.
Každý účtovný prípad musí byť na dvoch protichodných účtoch, avšak na rozdielnych stranách (jeden na ľavej, druhý na pravej). Tak dodržíme pravidlo podvojného účtovníctva a dosiahneme správnosť účtovania.
Príklad
Podnikateľovi prišiel bankový výpis za úhradu faktúry od dodávateľa. Tento účtovný prípad musí živnostník zaznamenať do malého „téčka“. Keďže peniaze odišli z jeho bankového účtu, prvým účtom, na ktorý bude účtovať, je BÚ (Bankový účet), ktorý patrí medzi aktívne účty. Úbytok preto musíme zapísať na stranu Dal. Na druhý účet teda budeme účtovať opačne, a to na stranu Má dať. Ktorý účet to bude? Dodávatelia, pretože tam patria naše záväzky voči dodávateľom.
Ak by sme však mali voči dodávateľovi pohľadávku (prišla by nám faktúra od dodávateľa napríklad za nákup materiálu), účtovali by sme tiež na účet 321, Dodávatelia, avšak na opačnú stranu (Dal). Protiúčtom by bol aktívny účet Materiál na sklade, a preto by sme danú sumu zaevidovali na stranu Má dať.
Účet = konto
Počas účtovného obdobia (ÚO) potrebujeme informácie o zmenách, ktoré vznikli počas účtovného obdobia. Preto pre každú položku súvahy zostavujeme malý účet. Ten má rovnako ako súvaha podobu písmena T. Každý účet má svoje číslo a názov, ktoré zistíme v Smernej účtovej osnove (Směrná účtová osnova).
Smerná účtová osnova (Směrná účtová osnova)
Účtová osnova je dvojstranová tabuľka, v ktorej študent alebo podnikateľ nájde čísla a názvy jednotlivých účtov, aby ich mohol zapísať do malého „téčka“. Obsahuje 10 účtových tried (0 až 9), ktoré sa ďalej členia na účtové skupiny. Účtové triedy sú jednomiestne (1, Zásoby), účtové skupiny sú však dvojmiestne (11, Materiál)
Úloha, rozoznáte, čo patrí do aktív a čo do pasív?
Vyskúšajte si, či dokážete rozlíšiť aktíva a pasíva. Či ste môjmu výkladu porozumeli, si overte pustením tohto videa. Nájdete v ňom niekoľko príkladov, ktoré máte priradiť buď do aktív, alebo do pasív.
Aktíva sú majetok používaný iba na podnikanie.
Ďalšie články o podnikaní
- V čom podnikať na dedine?
- Ako služby prenájmu oblečenia pomáhajú podnikaniu
- Zamestnanie bolo pre mňa stratou času
- Digitálni nomádi v čase koronavírusu
Zhrnutie
Všetko, čo firma vlastní, sú aktíva. Môže ísť o dlhodobý alebo krátkodobý majetok. Pasíva naopak predstavujú, akým spôsobom podnikatelia aktíva financujú.
Na zaznamenanie aktív a pasív slúži súvaha. Zostavujeme ju do tvaru T. Vďaka bilancii máme prehľad o hospodárskom výsledku.
Nezabudnite, že aktíva a pasíva sa v súvahe musia rovnať. To znamená, že na strane „má dať“ (ľavá časť bilancie) bude vždy rovnaký výsledok ako na strane „dal“ (pravá časť súvahy).
Prečítajte si aj naše tipy na najlepšie vianočné darčeky. Inšpirujte sa modernou prózou z oblasti súčasnej literatúry a knihy čítajte na Vianoce vy alebo nimi obdarujte svojich blízkych. A na záver si pozrite článok o tom, ako bilancovať život na konci roka.
Sumy v eurách sú orientačné, prepočítané kurzom Českej národnej banky 24,365 CZK za EUR k 9. októbra 2026.