
Znasz różnicę między aktywami a pasywami? To proste. Wszystko ci przystępnie wyjaśnię. Niezależnie od tego, czy prowadzisz jednoosobową działalność gospodarczą (OSVČ), działasz w innej formie prawnej przedsiębiorczości, czy uczysz się rachunkowości i potrzebujesz tej wiedzy do matury, ten artykuł jest dla ciebie. Wiedza o tym, czym są aktywa i pasywa, to podstawa. Zaczynajmy.
Spis treści
Aktywa = majątek
Aktywa to wszystko, co przedsiębiorca posiada. Może to być majątek trwały lub obrotowy.
Majątek trwały
Majątek trwały (MT) charakteryzuje się tym, że ulega zużyciu, dlatego się go amortyzuje. Dzielimy go na rzeczowy majątek trwały (rzeczy ruchome i nieruchomości, których można dotknąć) oraz niematerialny majątek trwały (oprogramowanie, licencje). Do majątku trwałego należy również długoterminowy majątek finansowy, który przedsiębiorca prowadzący działalność lub przedsiębiorca posiada dłużej niż rok, a cena jego nabycia nie ma znaczenia.
Majątek obrotowy
Majątek obrotowy w odróżnieniu od trwałego krąży po przedsiębiorstwie (obiega je) i służy zazwyczaj do jednorazowego lub szybkiego zużycia (gotówka, pieniądze na rachunku bankowym, znaki wartościowe). To majątek, który zużywa się w ciągu jednego roku.
Cena nabycia aktywów
Kolejnym kryterium przy klasyfikowaniu aktywów jest ich cena nabycia. Jeśli kupiłeś aktywo, na przykład samochód lub maszynę, za ponad 40 000 CZK (około 7 200 PLN), był to rzeczowy majątek trwały. Jeśli ten dom lub działkę nabyłeś za mniej niż 40 000 CZK (około 7 200 PLN), chodzi o drobny rzeczowy majątek trwały.
To samo dotyczy niematerialnych aktywów trwałych, różnica polega jednak na limicie ceny nabycia, który wynosi tu 60 000 CZK (około 11 000 PLN). Jeśli niematerialny majątek trwały (na przykład oprogramowanie) kosztował ponad 60 000 CZK (około 11 000 PLN), jest to niematerialny majątek trwały. Jeśli był tańszy, zaliczamy go do drobnego majątku rzeczowego.
Amortyzacja majątku trwałego
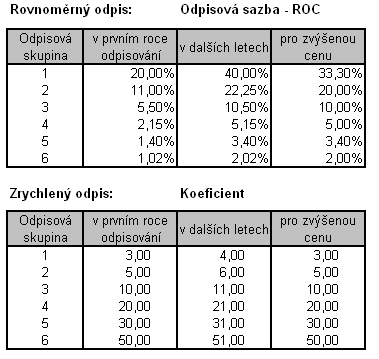
Istnieją dwa rodzaje odpisów amortyzacyjnych: bilansowe i podatkowe. Do tego oczywiście amortyzacja liniowa i przyspieszona (degresywna). Odpisy zaokrąglamy w górę do pełnych koron. Umorzenie to termin oznaczający sumę wszystkich dokonanych odpisów. Przy amortyzacji liniowej stosujemy stawkę amortyzacyjną, przy przyspieszonej współczynnik amortyzacyjny. Dla obu wartości istnieją tabele (zob. rysunek poniżej).
Amortyzacja liniowa
Z wyjątkiem pierwszego roku odpisujemy zawsze tę samą kwotę.
o1 = PC. s1 /100
on = PC. s2 /100
PC = cena nabycia
s1 = stawka w 1. roku
s2 = stawka w kolejnych latach
Amortyzacja przyspieszona
W pierwszych latach odpisujemy więcej, w kolejnych mniej.
o1 = PC / k1
on = 2.ZC / k2-n
k1 = współczynnik amortyzacyjny w 1. roku
ZC = wartość pozostała do umorzenia
k2 = współczynnik amortyzacyjny w kolejnych latach
n = liczba lat, przez które już amortyzowałeś
o9 → n = 8
o35 → n = 34
Majątek krótkoterminowy (obrotowy)
Majątek obrotowy nazywa się też w skrócie środkami obiegowymi lub aktywami finansowymi. Oprócz samych pieniędzy obejmuje on (krótkoterminowy majątek finansowy, do którego należą różne papiery wartościowe, takie jak obligacje czy akcje o terminie ważności do jednego roku). Zaliczamy tu także należności (czyli relację między przedsiębiorcą a podmiotem zewnętrznym, gdy przedsiębiorca nie otrzymał zapłaty w terminie). Do tych aktywów obrotowych zaliczamy również zapasy (materiały i towary).
Uwaga! Należności to także aktywa!!! Ludziom bardzo często się to myli. Nigdy jednak nie zaliczaj należności do pasywów. Do pasywów należą wyłącznie zobowiązania. Różnica polega na tym, że należność to relacja, w której ktoś jest ci winien pieniądze, natomiast zobowiązanie oznacza, że to ty jesteś komuś winien.
Pasywa = sposoby finansowania majątku
Źródła, z których finansowane są aktywa (majątek), nazywamy pasywami. Dzielą się na własne i obce. W pierwszym przypadku może to być kapitał podstawowy, fundusze lub wynik finansowy (zysk). W drugim bankowe kredyty, które przedsiębiorca musi jednak spłacić. Trzeba też liczyć się z odsetkami. Należą tu również zobowiązania i rezerwy.
Własne źródła finansowania
Kapitał podstawowy to wszystkie środki wniesione do działalności (wkłady pieniężne i niepieniężne). Stanowią trwały składnik majątku.
Przedsiębiorstwo może jednak powstawać także z zysku lub dodatkowych wkładów. Przykładem jest fundusz rezerwowy, fundusz nagród oraz fundusz świadczeń kulturalnych i socjalnych.
Przedsiębiorca może oczywiście spłacać aktywa także z zysku. Ten wynik finansowy ustalamy właśnie dzięki bilansowi, o którym będzie mowa poniżej.
Obce źródła finansowania
W pierwszej kolejności należą tu kredyty. To pożyczki od instytucji finansowych lub innych przedsiębiorstw i osób prywatnych. Kolejnym źródłem finansowania przedsiębiorstwa są zobowiązania. Chodzi o długi przedsiębiorcy. Występuje on w roli dłużnika wobec
- dostawców,
- pracowników,
- państwa.
Na pokrycie swoich przyszłych wydatków firma tworzy tzw. rezerwy. Są one ostatnim sposobem finansowania aktywów.
💡Wskazówka: Jesteś przedsiębiorcą i chcesz ograniczyć wydatki? Przeczytaj nasz artykuł Jak oszczędzić na kosztach?
Bilans
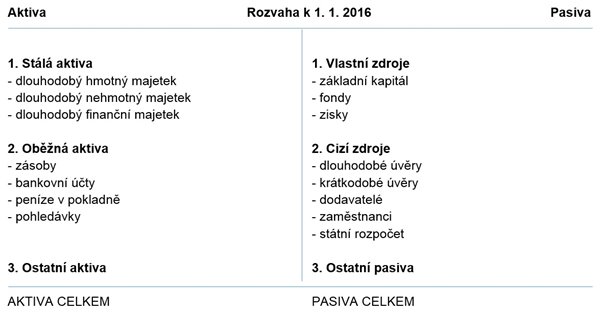
Bilans to swego rodzaju litera „T” (zob. rysunek), po której lewej stronie znajdują się aktywa, a po prawej pasywa. Pamiętaj, że sumy muszą być identyczne, to znaczy, że aktywa muszą wyjść takie same jak pasywa. Bilans sporządza się zwykle na początku lub na końcu okresu rozliczeniowego. Datę zapisujemy na poziomej części (górze) tej litery T.
Bilans otwarcia sporządza się na początku prowadzenia księgowości. Następnie poszczególne operacje gospodarcze rozpisuje się na odpowiednie konta zgodnie z planem kont. Ponieważ obecnie obowiązuje księgowość podwójna, każdą operację gospodarczą musisz zaksięgować na dwóch kontach (małych literach „T”), ale po przeciwnych stronach. Rezultatem jest wynik finansowy (WF), taki sam po obu stronach bilansu.
Przedsiębiorca musi rozróżniać aktywa i pasywa jak z rękawa. Tak, jakby obudzono cię o trzeciej w nocy i zapytano o tabliczkę mnożenia albo zasady ortografii.
Lewa strona tej litery T nazywa się Winien, prawa strona Ma. Nazwy te nie mają nic wspólnego z dosłownym znaczeniem tych słów.
Rodzaje bilansu
Podstawowy podział to bilans zwyczajny i nadzwyczajny. Zwyczajny sporządza się w z góry ustalonym terminie, natomiast nadzwyczajny w nietypowych sytuacjach (na dzień likwidacji, przy fuzji, czyli połączeniu przedsiębiorstw, lub przy upadłości).
Bilans z punktu widzenia momentu sporządzenia
Bilans założycielski stosuje się przy zakładaniu przedsiębiorstwa, na dzień jego powstania. Bilans otwarcia przedsiębiorca sporządza na początku okresu rozliczeniowego, zwykle na 1 stycznia. Bilans zamknięcia stosujemy natomiast na końcu okresu rozliczeniowego (na ostatni dzień roku).
Pomiędzy sporządzaniem poszczególnych bilansów księguje się na małych kontach (miniaturowych literach „T”).
Funkcje bilansu
Po co sporządzamy bilans? Bilans daje przegląd majątku i źródeł jego finansowania. Dostarcza też informacji do oceny sytuacji finansowej firmy. Bilans pozwala również ustalić wynik finansowy, który przedsiębiorca poznaje, porównując wszystkie bilanse. Jeśli przychody są większe niż koszty, mówimy o zysku. Jeśli jest odwrotnie, powstała strata.
Podstawowe pojęcia w bilansie
W rachunkowości jest wiele fachowych terminów, w bilansie oczywiście także. Które z nich musisz znać?
1) Dzień bilansowy
To dzień, na który sporządza się bilans. Zależy od tego, kiedy go wykonujemy. Ten dzień zapisuje się na górze litery T.
2) Stan bilansowy
To pieniężne wyrażenie poszczególnych aktywów i pasywów w bilansie (na przykład kwota budynków). Zapisuje się go z kropkami (na przykład 10.000).
3) Pozycja bilansowa
To z kolei słowne określenie poszczególnych aktywów (A) i pasywów (P) w bilansie.
4) Okres rozliczeniowy
To odcinek czasu między dniami bilansowymi (między bilansem otwarcia a bilansem zamknięcia).
5) Kreska zamykająca
Kreska zamykająca to linia, którą przekreślamy wolne wiersze w bilansie. Dzięki niej uniemożliwiamy późniejsze dopisywanie. Linia musi być prosta, a nie postrzępiona, bez żadnych „schodków”.
Jak sporządzić bilans?
Najpierw narysuj ołówkiem duże T. Na jego górze napisz Bilans na dzień… W miejsce wielokropka wpisz konkretny dzień, na przykład 1 stycznia 2021.
Po stronie Winien będą aktywa, po stronie Ma pasywa. Zachowaj w tym porządek. Przy aktywach zacznij od majątku trwałego, kontynuuj majątkiem obrotowym i tak dalej. Przy pasywach najpierw zapisz kapitał podstawowy, potem fundusze, a na końcu zysk.
Po zapisaniu wszystkich aktywów i pasywów narysuj poziomą linię, a ewentualne wolne miejsca przekreśl kreską zamykającą. Pod linią napisz znak sumy, a wyjdzie ci wynik finansowy, taki sam po obu stronach. Pozostałe niezapisane miejsce ponownie przekreśl linią.
Film pokazuje krok po kroku, jak sporządzić bilans. Skupia się na bilansie gospodarstwa domowego.
Podstawowe zmiany pozycji bilansowych
Zmiany na kontach bilansowych zapisujemy tak, że na kontach aktywnych zapisujemy tylko aktywa, a na kontach pasywnych tylko pasywa. Różnica polega jednak na tym, że zwiększenia aktywów (+) przypisujemy do lewej strony (Winien), a zmniejszenia do prawej strony (Ma). Konta pasywne działają odwrotnie: zwiększenia zapisujemy po stronie Ma, a zmniejszenia po stronie Winien. Na kontach aktywnych i pasywnych saldo początkowe i końcowe zapisujemy po stronie przeznaczonej do zapisywania zwiększeń.
Każda operacja gospodarcza musi zostać zapisana na dwóch przeciwstawnych kontach, ale po różnych stronach (jedna po lewej, druga po prawej). W ten sposób przestrzegamy zasady podwójnego zapisu i zapewniamy poprawność księgowania.
Przykład
Przedsiębiorca otrzymał wyciąg bankowy dotyczący zapłaty faktury od dostawcy. Tę operację gospodarczą przedsiębiorca musi zaksięgować na małym koncie „T”. Ponieważ pieniądze wypłynęły z jego rachunku bankowego, pierwszym kontem, na którym będzie księgować, jest RB (Rachunek bankowy), należący do kont aktywnych. Zmniejszenie musimy więc zapisać po stronie Ma. Na drugim koncie zaksięgujemy odwrotnie, czyli po stronie Winien. Które to będzie konto? Dostawcy, ponieważ tam należą nasze zobowiązania wobec dostawców.
Gdybyśmy jednak mieli wobec dostawcy należność (przyszłaby do nas faktura od dostawcy na przykład za zakup materiału), również księgowalibyśmy na koncie 321, Dostawcy, ale po przeciwnej stronie (Ma). Kontem przeciwstawnym byłoby konto aktywne Materiał w magazynie, a zatem tę kwotę zaewidencjonowalibyśmy po stronie Winien.
Konto = rachunek
W trakcie okresu obrachunkowego (OO) potrzebujemy informacji o zmianach, które w nim zaszły. Dlatego dla każdej pozycji bilansowej zakładamy małe konto. Ma ono, podobnie jak bilans, kształt litery T. Każde konto ma swój numer i nazwę, które znajdziesz we wzorcowym planie kont.
Wzorcowy plan kont
Plan kont to dwustronicowa tabela, w której student lub przedsiębiorca znajdzie numery i nazwy poszczególnych kont, aby móc je wpisać do małego konta „T”. Zawiera 10 klas kont (0–9), które dzielą się dalej na grupy kont. Klasy kont są jednocyfrowe (1, Zapasy), natomiast grupy kont dwucyfrowe (11, Materiał)
Zadanie, czy rozpoznasz, co należy do aktywów, a co do pasywów?
Sprawdź, czy potrafisz odróżnić aktywa od pasywów. Czy dobrze zrozumiałeś moje wyjaśnienia, sprawdzisz, oglądając to wideo. Znajdziesz w nim kilka przykładów, które musisz przypisać do aktywów albo pasywów.
Aktywa to majątek wykorzystywany wyłącznie do prowadzenia działalności.
Więcej artykułów o przedsiębiorczości
- Jaki biznes otworzyć na wsi?
- Jak wypożyczalnie ubrań pomagają w biznesie
- Etat był dla mnie stratą czasu
- Cyfrowi nomadzi w czasach koronawirusa
Podsumowanie
Wszystko, co firma posiada, to aktywa. Mogą to być aktywa trwałe lub obrotowe. Pasywa natomiast pokazują, w jaki sposób przedsiębiorcy finansują aktywa.
Do ewidencjonowania aktywów i pasywów służy bilans. Sporządza się go w kształcie litery T. Dzięki bilansowi mamy przegląd wyniku finansowego.
Pamiętaj, że aktywa i pasywa w bilansie muszą być równe. Oznacza to, że po stronie „Winien” (lewa część bilansu) zawsze będzie taki sam wynik jak po stronie „Ma” (prawa część bilansu).
Przeczytaj też nasze pomysły na najlepsze prezenty świąteczne. Zainspiruj się nowoczesną prozą z obszaru literatury współczesnej i czytaj książki w Boże Narodzenie albo podaruj je bliskim. Na koniec zajrzyj do artykułu o tym, jak podsumować swoje życie na koniec roku.
Kwoty w złotych są orientacyjne, przeliczone po kursie Czeskiego Banku Narodowego 5,534 CZK za PLN z dnia 5 listopada 2026.