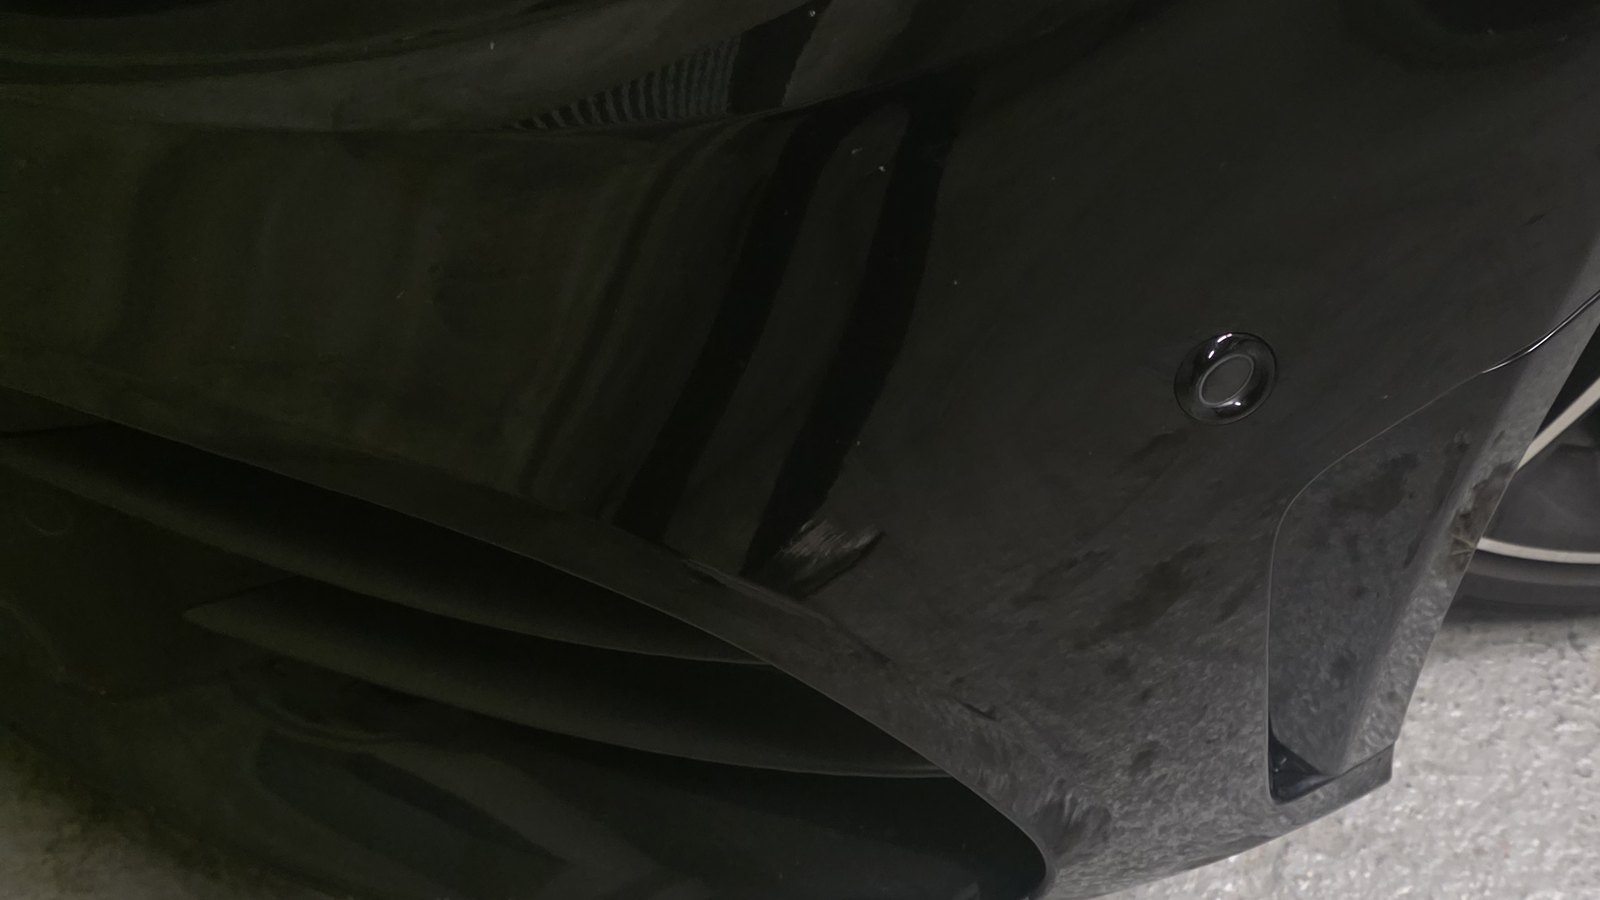
Na fotce je roh nárazníku černého auta s odřeným lakem a jemnými rýhami. Vypadá to jako drobnost, jenže po takovém ťukanci se rozhoduje o papírech, které řídí výplatu škody i bonus. Náš kolega z redakce jel začátkem října v Praze firemním autem a u značky Stůj, dej přednost v jízdě nedal v nízké rychlosti přednost autu na hlavní silnici.
Na druhém, starším autě se poškodil pravý zadní roh, tedy nárazník, okolí světla a blatník, na našem levý přední roh. Nikdo nebyl zraněn, jiný majetek se nepoškodil a nehodu viděl svědek. Policie na místě nehodu nesepisovala, řidiči vyplnili společný záznam a kolega v něm jako viník zaškrtl nedání přednosti.
Záznam vyplňte z dokladů, okolnosti zaškrtněte jen u svého vozidla a podepište ho oba řidiči. Pojišťovně nehodu nahlaste bez zbytečného odkladu. Bonus se podle České národní banky zkracuje zejména výplatou plnění. Některé pojišťovny ve svých podmínkách umožňují vyplacenou částku vrátit a bonus zachovat, u drobné škody se to může vyplatit.
Obsah článku
Kdy stačí záznam a kdy je nutná policie
Při naší nehodě nikdo nebyl zraněn a poškodila se jen dvě auta, policii proto volat nemuseli. Podle § 47 odst. 4 a 5 zákona o silničním provozu ji vyžadují případy z tabulky. Hranice škody se od 1. července 2025 zvýšila ze 100 000 Kč na 200 000 Kč, uvádí Policie ČR.
| Situace | Postup |
|---|---|
| Zranění nebo usmrcení | policie vždy |
| Škoda zřejmě nad 200 000 Kč na některém vozidle včetně nákladu | policie |
| Škoda na majetku třetí osoby (ne na autech účastníků) | policie |
| Poškozená součást silnice, například svodidlo nebo značka | policie |
| Nelze bez nepřiměřeného úsilí obnovit plynulost provozu | policie |
| Škoda pod hranicí, bez zranění a bez škody na cizím majetku | společný záznam |
Zákon mluví o škodě zřejmě vyšší než hranice, odhaduje se tedy na místě. Neshodnou-li se řidiči na okolnostech, doporučuje Česká kancelář pojistitelů policii přivolat i tak. Škod z povinného ručení, které policie nešetří a jdou zapsat Bouračkou, bylo v roce 2024 asi 172 000, o 19 % víc než v roce 2021.
Jak záznam o dopravní nehodě vyplnit pole po poli
Papírový záznam, takzvaný Euroformulář, bývá samopropisovací sada. Záznam musí podepsat oba řidiči, po podpisu se listy oddělí, údaje už nejde měnit a každý řidič předá svůj list své pojišťovně. Je to evropský tiskopis s jazykovými verzemi, hodí se i při nehodě v zahraničí.
Online variantou je zdarma Bouračka.cz České kanceláře pojistitelů, určená pro nehody bez zranění s odhadem škody do 200 000 Kč a bez škody na majetku třetí osoby.
Nahoře se vyplní datum, čas, místo, zranění, škoda na jiných věcech a svědci, u naší nehody tedy žádné zranění, žádná jiná škoda a svědek. Číslo smlouvy je v pojistce nebo v aplikaci pojišťovny, zelená karta se pro Česko od 1. října 2024 nepoužívá. Pojištění druhého auta ověříte podle registrační značky na webu ČKP, uvádí Policie ČR.
Do polí 10 a 11 patří místo nárazu a viditelné poškození, u naší nehody levý přední roh kolegova auta a pravý zadní roh druhého. Jádrem je pole 12, okolnosti nehody, očíslované od 1 do 17. Každý řidič zaškrtává jen to, co platí o jeho vozidle, a dole uvede počet označených políček.
Značka Stůj, dej přednost v jízdě ukládá zastavit a dát přednost vozidlům na hlavní silnici. Kolega proto zaškrtl číslo 17, tedy nerespektování přednosti v jízdě.
Formulář uvádí, že podpis není přiznáním odpovědnosti. Poškozený jím ale doloží průběh nehody pojišťovně viníka, zaškrtávejte proto jen pravdu. Nesouhlasíte-li s tím, co druhý řidič zapsal, záznam nepodepisujte a zavolejte policii. Do nákresu patří silnice, směr jízdy šipkami, postavení aut při střetu, značky a názvy ulic, od 1. července 2025 ho může nahradit fotodokumentace.
Co na místě zajistit, vyfotit a vyžádat od druhého řidiče
Nejdřív bezpečnost. Policie ČR radí označit místo výstražným trojúhelníkem, mít na sobě reflexní vestu a pojízdná auta uvolnit z vozovky. Záznam není nutné vyplňovat přímo na místě, vhodnější je klidné místo. Fotit smíte jen tehdy, když tím neohrozíte sebe ani ostatní.
„Fotografie mají důkazní hodnotu, zaznamenávají polohu vozidel, poškození, registrační značky a případně osoby přítomné na místě.“
Kpt. Violeta Siřišťová, tisková mluvčí Policie ČR, tisková zpráva z 27. června 2025
Vyfoťte registrační značky, celkové postavení aut, dopravní značku a poškození z více úhlů, radí Ministerstvo financí. U druhého řidiče si vyžádejte jméno, příjmení, datum narození, případně adresu trvalého pobytu, a registrační značku, VIN a údaje o pojištění vozidla. Řidičský průkaz předložit nemusí.
Odmítne-li druhý řidič údaje sdělit, je to podle Policie ČR přestupek a důvod ji přivolat. U naší nehody byl na místě svědek, jeho jméno, adresu a telefon patří do pole 5.
Nejčastější chyby v záznamu včetně té naší
Kolega jako pojistníka zapsal sebe. Auto je ale firemní a pojistníkem i vlastníkem je firma. Zákon přitom po pojištěném chce, aby poškozenému sdělil jméno a sídlo vlastníka i provozovatele vozidla, pojišťovnu, číslo smlouvy a registrační značku.
Bonus se váže na osobu určenou ve smlouvě (pojistník, nebo ujednaný provozovatel podle § 16 zákona č. 30/2024 Sb.), chybný zápis ve formuláři ho nezmění, jen zdrží vyřízení. U firemního auta tak o bonus případně přijde firma.
Zákon po záznamu chce místo, čas, příčinu, průběh, následky, údaje o účastnících a vozidlech a nákres nebo fotodokumentaci. Vyřízení zdrží i kterákoli z těchto chyb.
- chybí nákres nebo fotodokumentace
- okolnosti nejsou zaškrtnuté nebo chybí počet označených políček
- záznam podepsal jen jeden řidič
- chybí číslo smlouvy, registrační značka nebo kontakt na druhého řidiče
- záznam je podepsaný dřív, než jsou vyplněná všechna pole
Do kdy nehodu nahlásit a kdo zaplatí které auto
Zákon ukládá pojištěnému oznámit škodnou událost pojišťovně bez zbytečného odkladu, počet dnů nestanoví. Záznam předejte pojišťovně neprodleně, uvádí Ministerstvo financí. Bouračka škodu pojišťovně nenahlásí, záznam jí jen pošle na vědomí, vyplněné PDF musíte pojišťovně předat sami.
Pojišťovna nesmí plnění z povinného ručení podmínit tím, že byla volána policie, i když to zákon nevyžadoval (§ 28 odst. 2 zákona č. 30/2024 Sb.). Škodu na druhém autě zaplatí povinné ručení viníka a poškozenému do tří měsíců sdělí výši plnění.
Škodu na vlastním autě povinné ručení nehradí. Zaplatí ji jen havarijní pojištění, které bývá se spoluúčastí, například 15 %, nejméně 15 000 Kč. Je-li škoda nižší než spoluúčast, pojišťovna neplní nic a bonus se nemění. Havarijní škodu hlásíte podle smlouvy a podmínek pojištění.
Zaplatíte-li opravu sami, domluvte pevnou cenu předem. Podle občanského zákoníku pak servis nemůže žádat vyšší cenu jen proto, že oprava vyšla dráž, než se předpokládalo.
Kdy se bonus ztrácí a jak ho uhájit
Bonus je sleva za roky bez škody, malus přirážka po škodě. Česká národní banka uvádí, že bonus zkracují zejména škodné události s výplatou plnění.
U povinného ručení zohledňuje pojišťovna podle § 16 zákona č. 30/2024 Sb. škodný průběh za 5 až 20 let, bonus proto zůstává i při změně pojišťovny, například po výpovědi smlouvy o povinném ručení. U havarijního pojištění je bonus smluvní.
Vrácení vyplacené částky zákon neupravuje, je to ujednání jednotlivých pojišťoven. Například Česká podnikatelská pojišťovna má v podmínkách, že se doba bez škody nezkrátí, když pojištěný vyplacenou částku uhradí, u povinného ručení i u havarijního pojištění. Jinak každá událost s výplatou zkracuje dobu o 24 měsíců, tedy o dva bonusové stupně po 5 %. Vyplatí se zeptat předem.
Modelový výpočet vychází z námi zvolených předpokladů. Základní pojistné je 10 000 Kč ročně u obou pojištění, bonus 25 %, stupnice jako u ČPP (5 % za rok, strop 50 %, minus 24 měsíců za událost).
Sleva je po události pět let o 10 bodů nižší a v šestém roce o 5 bodů, ztráta na pojistném tedy vychází na 5 × 1 000 Kč + 500 Kč, celkem 5 500 Kč.
| Situace | Pojišťovna vyplatí | Ztráta na slevě | Vyjde levněji |
|---|---|---|---|
| Škoda na cizím autě 40 000 Kč, povinné ručení | 40 000 Kč | asi 5 500 Kč | nechat plnit pojišťovnu |
| Oprava vlastního auta 18 000 Kč, havarijní pojištění se spoluúčastí 15 000 Kč | 3 000 Kč | asi 5 500 Kč | plnění vrátit |
U firemního auta o vrácení rozhoduje firma, protože je pojistníkem. Vyplatí se jen u malých částek a jen když to podmínky pojišťovny dovolují. Ztráta slevy se projeví v ceně, kterou si každá pojišťovna určuje sama, proto se vyplatí porovnat ceny povinného ručení.