Faktura je doklad, kterým podnikatel odběrateli vyúčtuje zboží nebo práci a řekne mu, kolik má zaplatit a do kdy. Živnostník, který není plátcem DPH, na ni píše své jméno, místo podnikání, IČO a údaj o zápisu v živnostenském rejstříku, dále odběratele, číslo faktury, co dodal, částku, datum vystavení a splatnost. Daň na faktuře neplátce není. Níže je hotový vzor faktury pro neplátce DPH a vyplněná ukázka.
Vzor ke stažení zdarma. Fakturu pro neplátce DPH si stáhněte ve Wordu (DOCX) a vyplňte v počítači, nebo v PDF k vytištění a vyplnění rukou. Údaje k doplnění jsou ve vzoru zvýrazněné.
Vzor je obecný a nenahrazuje právní radu. Pravidla v článku jsme ověřili ve znění zákonů platném k 21. 11. 2026, tedy v zákoně o účetnictví, občanském zákoníku, živnostenském zákoně a zákoně o DPH.
Obsah článku
Co musí obsahovat faktura podle zákona
Faktura je účetní doklad. Co na něm nesmí chybět, říká § 11 zákona č. 563/1991 Sb., o účetnictví. Doklad podle něj musí obsahovat „označení účetního dokladu“, obsah účetního případu a jeho účastníky, peněžní částku nebo cenu za měrnou jednotku s množstvím a okamžik vyhotovení. Když se den dodání liší od dne vystavení, patří na fakturu i ten. Poslední náležitostí je podpisový záznam osoby odpovědné za účetní případ a osoby odpovědné za jeho zaúčtování.
V praxi to znamená číslo faktury, dodavatele a odběratele, popis toho, co jste dodali, částku, datum vystavení a podpis. Datum uskutečnění plnění napište vždy, když jste práci dokončili jiný den, než fakturu vystavujete.
Živnostník bez DPH obvykle účetnictví nevede, stačí mu daňová evidence podle § 7b zákona o daních z příjmů. Účetnictví musí podle § 1 odst. 2 zákona o účetnictví vést mimo jiné fyzická osoba podnikatel zapsaná v obchodním rejstříku, nebo ta, jejíž obrat za předchozí rok přesáhl 25 000 000 Kč. Náležitosti podle § 11 se ale vyplatí dodržet i v daňové evidenci. Firma, které fakturujete, obvykle účetnictví vede a neúplný doklad vám vrátí k opravě.
Chybějící údaj sám o sobě fakturu neplatnou nedělá. Povinnost zaplatit vzniká ze smlouvy nebo objednávky, faktura ji jen vyúčtuje. Neúplný doklad ale zdržuje platbu i zaúčtování.
Vzor faktury pro neplátce DPH
Představte si živnostnici, která navrhla leták pro kavárnu a strávila nad ním 6 hodin. Potřebuje vystavit fakturu, ze které bude jasné, kdo komu co dodal, za kolik a do kdy se platí, a kterou si kavárna bez potíží zaúčtuje. Přesně k tomu slouží vzor níže.
Údaje v hranatých závorkách nahraďte svými a závorky smažte. Řádky s položkami přidejte nebo uberte podle potřeby.
FAKTURA
číslo [pořadové číslo faktury, například 15]
Dodavatel
[jméno a příjmení podnikatele]
Místo podnikání [ulice, číslo, obec, PSČ]
IČO [identifikační číslo]
Zapsán v živnostenském rejstříku vedeném [název živnostenského úřadu, například Úřad městské části Praha 5]
Kontakt [telefon, e-mail]
Dodavatel není plátcem DPH.
Odběratel
[jméno a příjmení nebo obchodní firma]
Sídlo, místo podnikání nebo bydliště [ulice, číslo, obec, PSČ]
IČO [identifikační číslo, pokud ho odběratel má]
DIČ [daňové identifikační číslo, pokud ho odběratel má]
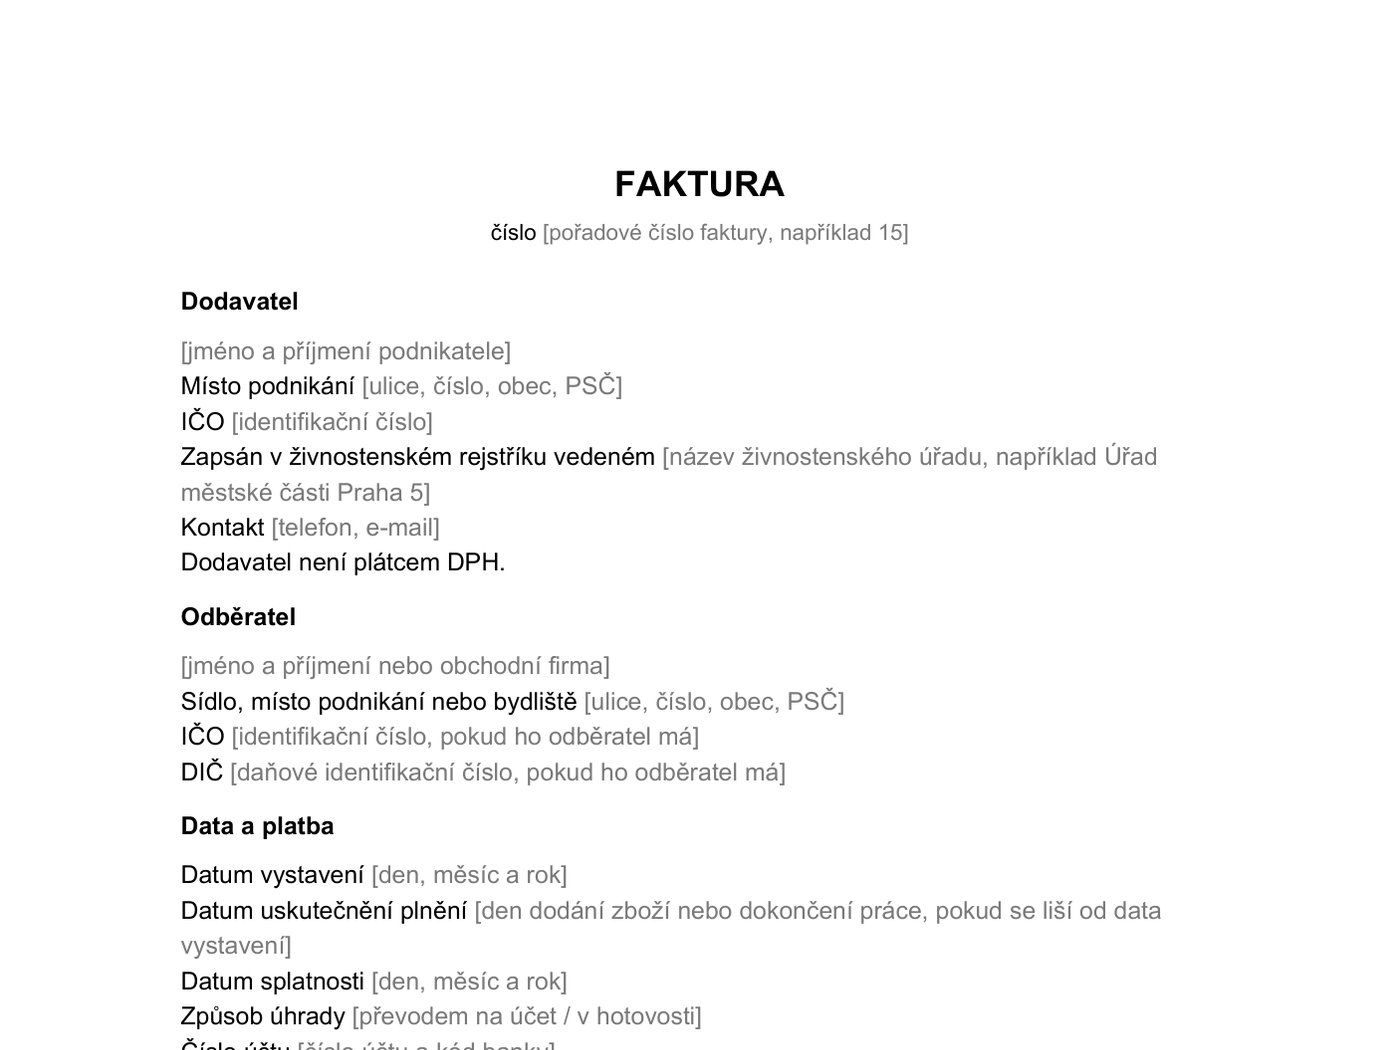
Data a platba
Datum vystavení [den, měsíc a rok]
Datum uskutečnění plnění [den dodání zboží nebo dokončení práce, pokud se liší od data vystavení]
Datum splatnosti [den, měsíc a rok]
Způsob úhrady [převodem na účet / v hotovosti]
Číslo účtu [číslo účtu a kód banky]
Variabilní symbol [obvykle číslo faktury]
Předmět fakturace
Fakturuji vám [popis zboží nebo práce, například grafický návrh letáku podle objednávky ze dne …].
[položka 1], [množství a jednotka, například 6 hodin] po [cena za jednotku] Kč, celkem [částka] Kč
[položka 2], [množství a jednotka] po [cena za jednotku] Kč, celkem [částka] Kč
Celkem k úhradě [částka] Kč
Fakturu vystavil [jméno a příjmení] dne [datum vystavení]
………………………………………
podpis dodavatele
Jak fakturu vyplnit, ukázka s čísly
Vezměme zmíněný leták. Grafička účtuje 700 Kč za hodinu, práci odevzdala 14. 11. 2026 a fakturu vystavuje 16. 11. 2026. Kavárna je s. r. o. s IČO, plátce DPH není ani jedna strana. Vyplněná faktura bude vypadat takhle.
| Údaj | Co napsat |
|---|---|
| Číslo faktury | 15, další faktura dostane číslo 16 |
| Datum vystavení | 16. 11. 2026 |
| Datum uskutečnění plnění | 14. 11. 2026, den odevzdání letáku |
| Datum splatnosti | 30. 11. 2026, tedy 14 dní |
| Předmět | Grafický návrh letáku, 6 hodin po 700 Kč |
| Celkem k úhradě | 4 200 Kč |
| Variabilní symbol | 15 |
Číslování si zvolte sami. Podle nás je nejlepší řada, která jde popořadě a ve které se žádné číslo neopakuje, ať faktury snadno dohledáte. Hodí se řada, ze které poznáte rok, ale stačí i prosté 1, 2, 3 a tak dál. Variabilní symbol shodný s číslem faktury vám ušetří hledání, komu platba patří, až peníze přijdou na účet.
Popis práce pište tak, aby mu rozuměl i úředník finančního úřadu, který objednávku neviděl. „Grafické práce“ je málo. Lepší je „grafický návrh letáku A5 pro Kavárnu U Mostu podle objednávky ze dne 3. 11. 2026, 6 hodin“. Když cena vychází jinak, než jste se dohodli, zákazník má právo se ozvat, podobně jako u opravy dražší, než bylo dohodnuto.
Ve Wordu, v Excelu, nebo v aplikaci? Pro pár faktur za měsíc stačí vzor ve Wordu, který si uložíte pod novým číslem a přepíšete jen odběratele, položky a data. Excel se vyplatí, když fakturujete hodiny nebo kusy a chcete, aby se součet počítal sám. Online fakturační aplikace hlídají číslování, splatnost i přehled zaplacených faktur, většinou ale stojí měsíční poplatek a vyplatí se až při desítkách faktur. Ať zvolíte cokoli, výsledná faktura musí mít stejné údaje jako vzor výše.
Musí být na faktuře IČO a zápis v rejstříku?
Stačí na faktuře jméno a adresa? Nestačí, pokud vám úřad přidělil IČO, a živnostníkovi ho přiděluje živnostenský úřad podle § 10 odst. 6 živnostenského zákona. Občanský zákoník v § 435 odst. 1 říká „Každý podnikatel musí uvádět na obchodních listinách a v rámci informací zpřístupňovaných veřejnosti prostřednictvím dálkového přístupu své jméno a sídlo.“ Faktura je obchodní listina.
Stejný paragraf pokračuje údajem o zápisu. Podnikatel v obchodním rejstříku uvede oddíl a vložku, podnikatel nezapsaný ve veřejném rejstříku uvede „údaj o svém zápisu do jiné evidence“. U živnostníka je to živnostenský rejstřík, proto ve vzoru stojí věta „Zapsán v živnostenském rejstříku“ s názvem úřadu, který vám živnost zapsal.
Odběratelovo IČO na fakturu patří, když ho odběratel má. Fakturujete-li soukromé osobě, stačí jméno a adresa. Než pošlete větší zakázku novému odběrateli, vyplatí se ho prověřit, třeba podle návodu, jak zjistit, zda je někdo v exekuci.
Věta „Dodavatel není plátcem DPH“ není zákonná povinnost. Odběratel ale hned vidí, že k ceně nic nepřibude a že si z faktury DPH neodečte. Podle nás ji tam mějte vždy.
Číslo účtu, variabilní symbol ani kontakt mezi zákonné náležitosti nepatří. Bez nich vám ale odběratel nemá kam a pod jakým označením zaplatit, a pokud se objeví nejasnost v položkách, neví, komu zavolat. Proto jsou ve vzoru.
Splatnost faktury a co když odběratel nezaplatí
Splatnost si s odběratelem dohodněte předem a napište ji na fakturu konkrétním datem. U vzájemného závazku podnikatelů je podle § 1963 odst. 1 občanského zákoníku cena „splatná do třiceti dnů“ ode dne, kdy byla odběrateli doručena faktura. Odstavec 2 dodává „Doba splatnosti může překročit šedesát dnů jen tehdy, je-li to výslovně ujednáno a není-li to pro věřitele zvláště nevýhodné.“
U práce, kterou zákazník přebírá, se den předání hodí zapsat. Když faktura dorazí dřív, než odběratel dílo převzal, běží lhůta podle stejného paragrafu až od převzetí. Pomůže jednoduchý předávací protokol s datem a podpisy.
Když peníze po splatnosti nepřijdou, pošlete nejdřív zdvořilou upomínku e-mailem s číslem faktury a novým termínem. Odběratel, který chce platit, ale potřebuje čas, může podepsat uznání dluhu se splátkami, které vám dluh zajistí na delší dobu. U vyšších částek, které se vymáhat nedaří, se vyplatí vědět, kolik stojí advokát.
Za každý den po splatnosti máte nárok na úrok z prodlení podle § 1970 občanského zákoníku. Když jste si výši nesjednali, platí sazba z nařízení vlády č. 351/2013 Sb. V § 2 stojí, že „Výše úroku z prodlení odpovídá ročně výši repo sazby stanovené Českou národní bankou pro první den kalendářního pololetí, v němž došlo k prodlení, zvýšené o 8 procentních bodů.“ Mezi podnikateli můžete podle § 3 téhož nařízení chtít navíc náhradu nákladů spojených s uplatněním pohledávky, nejméně 1 200 Kč za každou neuhrazenou fakturu.
Fakturujete soukromé osobě, třeba sousedovi za opravu plotu? Třicetidenní lhůta z § 1963 se týká jen vztahu dvou podnikatelů. Se zákazníkem si proto splatnost výslovně domluvte a napište ji na fakturu, nejlépe s číslem účtu a variabilním symbolem, ať platbu snadno spárujete.
Faktura plátce DPH, v čem je jiná
Plátce DPH vystavuje daňový doklad a jeho náležitosti vypočítává § 29 zákona č. 235/2004 Sb., o dani z přidané hodnoty. Navíc proti faktuře neplátce na něm musí být DIČ dodavatele i odběratele, evidenční číslo dokladu, jednotková cena bez daně, základ daně, sazba daně a výše daně v korunách.
Plátcem se podle § 6 zákona o DPH stáváte od 1. ledna následujícího roku, když váš obrat v tuzemsku za kalendářní rok překročí 2 000 000 Kč. Kdo během roku přesáhne 2 536 500 Kč, je plátcem už ode dne následujícího po překročení. Součet vystavených faktur za rok vám zhruba ukáže obrat, hlídejte si ho proto průběžně, ne až v prosinci.
Neplátce na fakturu DPH nikdy nepíše, ani když je odběratel plátce. Kdyby ji tam napsal, vznikl by zmatek, protože by odběratel čekal daňový doklad, který neplátce vystavit nemůže.
Ode dne, kdy se plátcem stanete, přestává vzor pro neplátce stačit. Každá další faktura musí mít všechny údaje podle § 29 a větu „Dodavatel není plátcem DPH“ z ní smažte.
Jak dlouho faktury schovávat
Lhůta záleží na tom, jakou evidenci vedete. Účetní jednotky uschovávají účetní doklady podle § 31 zákona o účetnictví 5 let od konce účetního období, kterého se týkají. Plátci DPH musí daňové doklady podle § 35 zákona o DPH uchovávat 10 let od konce zdaňovacího období, ve kterém se plnění uskutečnilo.
Neplátce s daňovou evidencí uschovává evidenci podle § 7b odst. 5 zákona o daních z příjmů za všechna zdaňovací období, pro která neuplynula lhůta pro stanovení daně. Ta podle § 148 daňového řádu činí 3 roky od konce lhůty pro podání přiznání, prodlužuje se například po podání dodatečného přiznání nebo zahájením kontroly a končí nejpozději po 10 letech. Podle nás proto faktury schovávejte raději déle než 3 roky. Papírové faktury zakládejte podle čísel do jednoho šanonu za rok. Elektronické ukládejte do jedné složky s číslem faktury v názvu souboru, třeba faktura 15.pdf. Kopie na druhém disku nebo v cloudu stojí pár minut práce. Vyplatí se.
Stejně pečlivě schovávejte faktury, které dostáváte od svých dodavatelů, třeba za materiál, telefon nebo software. Pokud uplatňujete skutečné výdaje a ne paušál, dokládáte jimi výdaje v daňové evidenci. Chybějící doklad znamená, že výdaj jen těžko obhájíte, když se finanční úřad zeptá, a zaplatíte daň z vyšší částky, než byste museli.
Co udělat po vystavení faktury
Fakturu pošlete odběrateli e-mailem jako PDF, nebo ji předejte osobně a nechte si podpisem potvrdit převzetí. K e-mailu stačí dvě věty s číslem faktury a splatností, inspiraci pro úvod a podpis najdete v článku o správném oslovení v e-mailu. Den odeslání si poznamenejte, od doručení se počítá zákonná splatnost.
Najdete na odeslané faktuře chybu, třeba překlep v IČO nebo špatnou částku? Původní soubor podle nás potichu nepřepisujte. Odběrateli napište, co je špatně, a pošlete opravenou fakturu, ve které odkážete na číslo té původní. Obě si založte, ať je z evidence jasné, co se stalo.
Fakturu hned zapište do přehledu příjmů. U každé faktury si veďte i datum, kdy peníze skutečně přišly. Na konci roku z přehledu vyplníte daňové přiznání a uvidíte, jak daleko máte k hranici 2 000 000 Kč pro registraci k DPH.
Když odběratel zaplatí v hotovosti, vystavte mu na přijatou částku příjmový pokladní doklad s odkazem na číslo faktury. Hotovostní platba nad 270 000 Kč za jeden den mezi stejnými stranami je podle § 4 zákona č. 254/2004 Sb., o omezení plateb v hotovosti, zakázaná, takovou fakturu je potřeba zaplatit převodem.