Příjmový pokladní doklad je potvrzení, že jste od někoho přijali peníze v hotovosti. Vystavuje ho ten, kdo peníze bere, a musí na něm být číslo dokladu, kdo platí a kdo přijímá, částka, za co se platí, datum a podpisy. Použije ho živnostník, spolek i firma, pro hotovost mezi soukromými lidmi se hodí jako jednoduché potvrzení. Jednomu příjemci smíte za den zaplatit hotově nejvýš 270 000 Kč, vyšší částka musí jít převodem.
Vzor ke stažení zdarma. Příjmový pokladní doklad si stáhněte ve Wordu (DOCX) a vyplňte v počítači, nebo v PDF k vytištění a vyplnění rukou. Údaje k doplnění jsou ve vzoru zvýrazněné.
Vzor je obecný a nenahrazuje právní radu. Náležitosti a limit hotovosti jsme ověřili ve znění zákonů platném k 21. 11. 2026.
Obsah článku
Co musí obsahovat příjmový pokladní doklad
Pokladní doklad je účetní doklad a jeho náležitosti určuje § 11 zákona č. 563/1991 Sb., o účetnictví. Musí mít označení dokladu, tedy číslo, obsah účetního případu a jeho účastníky, peněžní částku, okamžik vyhotovení a okamžik uskutečnění, pokud se liší. Chybět nesmí ani podpisový záznam osoby odpovědné za účetní případ a osoby odpovědné za zaúčtování.
Přeloženo do praxe, na dokladu je číslo, kdo peníze přijal a kdo je zaplatil, kolik a za co, datum a dva podpisy. Kdo peníze přebírá, podepisuje jako pokladník. Kdo doklad zapisuje do evidence, podepisuje jako ten, kdo zaúčtoval. U živnostníka, který si vše dělá sám, jsou oba podpisy jeho.
Účetnictví přitom vede jen část podnikatelů. Podle § 1 odst. 2 zákona o účetnictví musí fyzická osoba vést účetnictví, když je zapsaná v obchodním rejstříku nebo když její obrat za předchozí kalendářní rok přesáhl 25 000 000 Kč. Většina živnostníků vede jen daňovou evidenci podle § 7b zákona o daních z příjmů. I pro ni je ale pokladní doklad s náležitostmi podle § 11 nejjednodušší způsob, jak doložit, odkud se hotovost v pokladně vzala.
Doklad vyhotovte hned. Zákon o účetnictví v § 11 odst. 2 ukládá vystavit doklady „bez zbytečného odkladu po zjištění skutečností, které se jimi zachycují“. Doklad dopsaný o týden později, kdy už nevíte přesnou částku ani jméno zákazníka, ztrácí cenu.
Vzor příjmového pokladního dokladu
Vzor má rubriky pro příjemce, pro toho, kdo platí, pro částku s účelem a pro datum. Řádek s DPH vyplňuje jen plátce DPH, ostatní ho smažou. Údaje v hranatých závorkách nahraďte svými a závorky odstraňte.
PŘÍJMOVÝ POKLADNÍ DOKLAD
číslo [pořadové číslo dokladu, například P 15]
Příjemce (kdo peníze přijímá)
[jméno a příjmení nebo obchodní firma]
Sídlo nebo místo podnikání [ulice, číslo, obec, PSČ]
IČO [identifikační číslo]
DIČ [daňové identifikační číslo, jen u plátce DPH]
Přijato od (kdo platí)
[jméno a příjmení nebo obchodní firma]
Adresa nebo sídlo [ulice, číslo, obec, PSČ]
IČO [identifikační číslo, pokud ho plátce má]
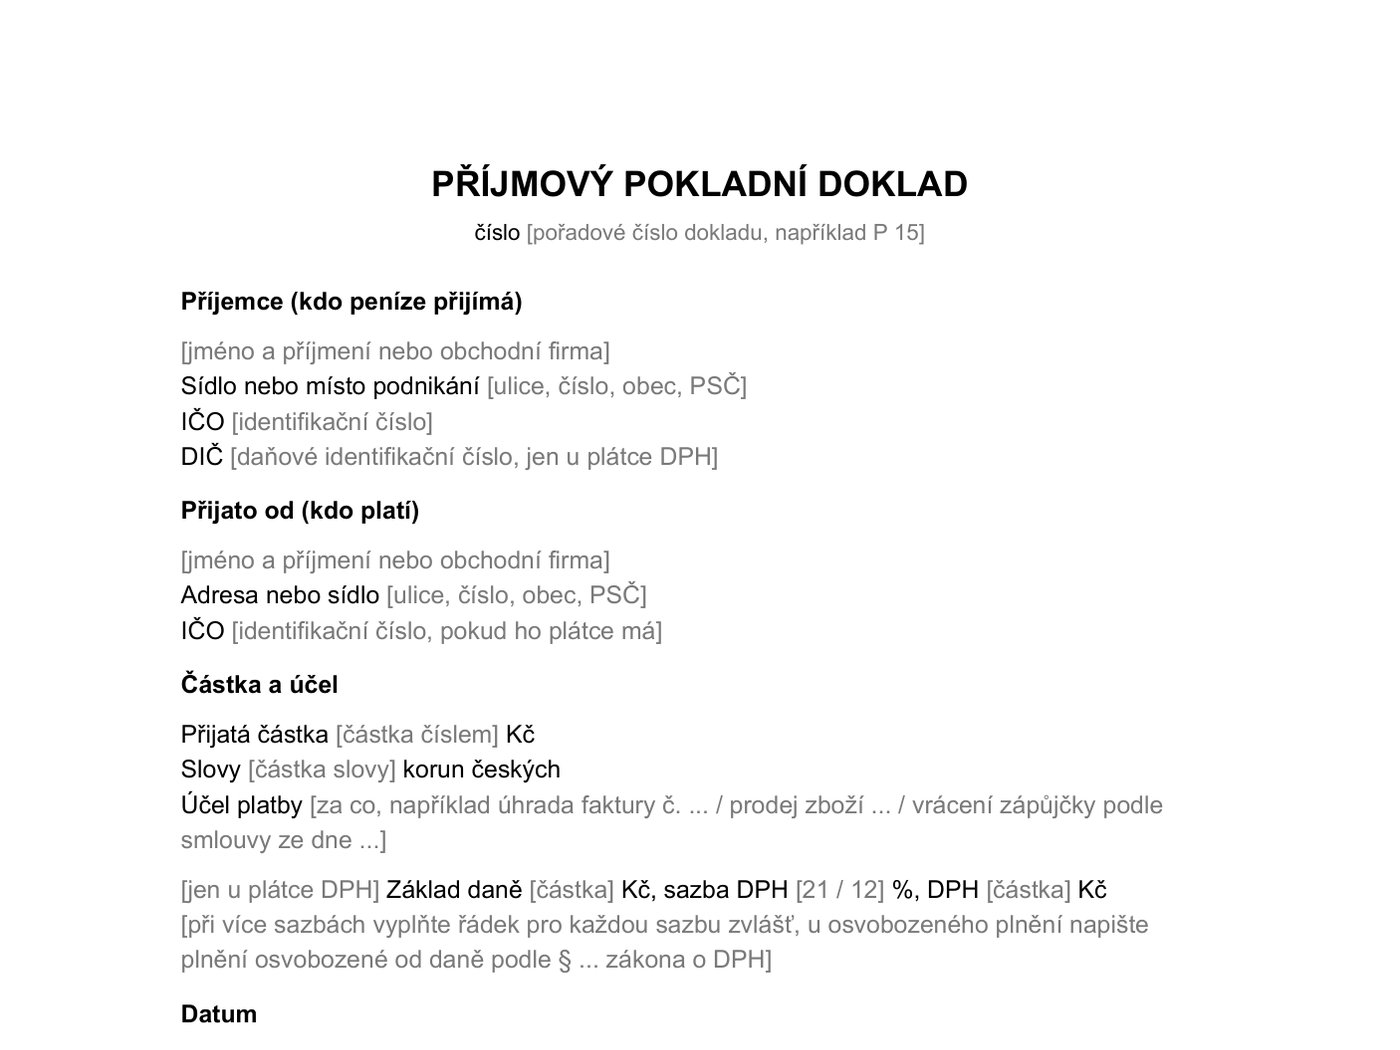
Částka a účel
Přijatá částka [částka číslem] Kč
Slovy [částka slovy] korun českých
Účel platby [za co, například úhrada faktury č. … / prodej zboží … / vrácení zápůjčky podle smlouvy ze dne …]
[jen u plátce DPH] Základ daně [částka] Kč, sazba DPH [21 / 12] %, DPH [částka] Kč
[při více sazbách vyplňte řádek pro každou sazbu zvlášť, u osvobozeného plnění napište plnění osvobozené od daně podle § … zákona o DPH]
Datum
Datum vystavení dokladu a přijetí platby [den, měsíc a rok]
Místo vystavení [obec]
………………………………………
podpis příjemce (pokladníka)
………………………………………
podpis toho, kdo platí
………………………………………
zaúčtoval (podpis)
Jaký je rozdíl mezi příjmovým a výdajovým dokladem?
Kterým směrem peníze tečou? Příjmový doklad vystavujete, když peníze do pokladny přicházejí. Výdajový, když z ní odcházejí, třeba při nákupu materiálu za hotové, vrácení peněz zákazníkovi nebo výběru peněz z pokladny pro vlastní potřebu. Náležitosti mají oba stejné podle § 11 zákona o účetnictví, liší se jen směr peněz a role podepisujících.
Příjmovým dokladem se zapisuje i peněžní vklad do vlastní pokladny, třeba když si živnostník vybere z podnikatelského účtu 5 000 Kč na drobné nákupy a peníze vloží do pokladny. Opačný pohyb, odvod hotovosti z pokladny na účet, jde na výdajový doklad. Pokladna tak sedí s tím, co v ní skutečně je.
| Příjmový pokladní doklad | Výdajový pokladní doklad | |
|---|---|---|
| Kdy se vystavuje | Peníze přijímáte | Peníze vydáváte |
| Kdo ho vystavuje | Ten, kdo peníze bere | Ten, kdo peníze dává |
| Typický případ | Zákazník platí fakturu hotově | Vracíte peníze za reklamované zboží |
| Podpis protistrany | Ten, kdo platí | Ten, kdo peníze přebírá |
| Číselná řada | Vlastní, třeba P 1, P 2 | Vlastní, třeba V 1, V 2 |
Obě řady čísel veďte zvlášť, ať v evidenci hned vidíte, co přišlo a co odešlo. Když vracíte peníze po reklamaci zboží, píšete výdajový doklad a zákazník na něm podpisem potvrdí, že peníze převzal.
Jak doklad vyplnit, ukázka s čísly
Kadeřnice s živnostenským listem, která není plátcem DPH, vystavila fakturu na 3 500 Kč za účes na svatbu a nevěsta jí 18. 11. 2026 zaplatila v salonu hotově. Kadeřnice vypíše příjmový doklad, nevěsta ho podepíše a odnese si kopii. Vyplněný vypadá takhle.
| Rubrika | Co napsat |
|---|---|
| Číslo dokladu | P 15 |
| Příjemce | Jméno kadeřnice, místo podnikání, IČO |
| Přijato od | Jméno a adresa nevěsty |
| Částka | 3 500 Kč, slovy tři tisíce pět set korun českých |
| Účel | Úhrada faktury č. 42 za svatební účes |
| Řádek DPH | Smazat, kadeřnice není plátce |
| Datum | 18. 11. 2026 |
Částku slovy pište vždy. Do číslic se dá připsat nula, slova se přepisují hůř. Účel platby formulujte tak, aby šel spárovat s fakturou nebo smlouvou, třeba „vrácení třetí splátky podle smlouvy o zápůjčce ze dne 2. 6. 2026“.
Pokladní doklad se hodí i mimo podnikání. Kdo půjčil sousedovi peníze a dostává je zpátky po částech, má s podepsaným dokladem v ruce důkaz o každé splátce. Spolu s uznáním dluhu tak mají obě strany jasno, kolik zbývá. Stejně poslouží pronajímateli, kterému nájemník platí nájem v hotovosti, pokud to nájemní smlouva dovoluje.
Limit plateb v hotovosti 270 000 Kč
270 000 Kč je nejvyšší částka, kterou v Česku smíte jednomu příjemci za den zaplatit v hotovosti, a stejný limit platí pro toho, kdo peníze přijímá. Zákon č. 254/2004 Sb., o omezení plateb v hotovosti, v § 4 odst. 1 říká „Poskytovatel platby, jejíž výše překračuje částku 270000 Kč (dále jen „limit“) je povinen provést platbu bezhotovostně.“ Odstavec 2 zakazuje takovou platbu v hotovosti i přijmout.
Pozor na sčítání. Do limitu se podle § 4 odst. 4 započítávají všechny platby od téhož plátce témuž příjemci v průběhu jednoho kalendářního dne, v korunách i v cizí měně. Rozdělit 400 000 Kč za ojeté auto do dvou obálek po 200 000 Kč proto nepomůže. Každou platbu nad limit pošlete převodem, i u kupní smlouvy na auto.
Platbu v eurech nebo jiné cizí měně přepočtete na koruny kurzem devizového trhu, který vyhlásila Česká národní banka a který platí ke dni platby, jak říká § 4 odst. 3. Když se částka po přepočtu dostane nad 270 000 Kč, platí stejný zákaz jako u korun.
Pokuta za porušení limitu je podle § 5 až 500 000 Kč pro fyzickou osobu a až 5 000 000 Kč pro firmu nebo podnikající fyzickou osobu. Trest hrozí oběma stranám, tomu, kdo platil, i tomu, kdo peníze vzal. Limit se podle § 3 odst. 2 nevztahuje například na placení daní a poplatků, povinné platby z pracovněprávních vztahů, výplaty důchodů ani na pojistné a pojistné plnění ze soukromého pojištění.
Platí to i mezi soukromými lidmi. Zákon se podle § 3 odst. 1 týká plateb mezi osobami s trvalým pobytem, pobytem nebo sídlem v Česku, nejen podnikatelů.
Příjmový doklad u plátce DPH
Plátce DPH, který přijímá hotovost za zboží nebo službu, většinou vystavuje zároveň daňový doklad. Jeho náležitosti stanoví § 29 zákona o DPH, mimo jiné DIČ dodavatele, základ daně, sazbu daně a výši daně v korunách. Sazby jsou podle § 47 zákona o DPH dvě, základní 21 % a snížená 12 %.
Když celková částka za plnění není vyšší než 10 000 Kč, stačí podle § 30 zákona o DPH zjednodušený daňový doklad, na kterém nemusí být například údaje o zákazníkovi. Proto ve vzoru stojí řádek s DPH zvlášť. Plátce ho vyplní, neplátce smaže a DIČ u sebe nevyplňuje.
Když zákazník hotově platí fakturu, kterou mu plátce už vystavil jako daňový doklad, nový daňový doklad se nepíše. Pokladní doklad pak potvrzuje jen to, že peníze přišly, a do účelu stačí napsat číslo faktury. U faktur od neplátců daň neřešte, žádná na nich není.
Co s dokladem udělat po přijetí peněz
Zákazník vám na trhu zaplatí 1 200 Kč za keramiku a chce potvrzení. Vyplňte doklad ve dvou stejných vyhotoveních, třeba přes kopírovací papír nebo vytištěný dvakrát. Jedno podepsané dostane zákazník, druhé si necháte. Zkontrolujte, že sedí částka číslem i slovy a že je vyplněné datum.
Doklad zapište do pokladní knihy nebo přehledu hotovosti a založte ho podle čísla. Na konci dne by hotovost v pokladně měla odpovídat počátečnímu zůstatku plus příjmovým dokladům minus výdajovým. Rozdíl hledejte hned. Druhý den si už nevzpomenete, kdo platil drobnými a komu jste vraceli. Účetní jednotky uschovávají účetní doklady podle § 31 zákona o účetnictví 5 let od konce účetního období, plátci DPH daňové doklady podle § 35 zákona o DPH 10 let. Neplátce s daňovou evidencí ji podle § 7b odst. 5 zákona o daních z příjmů uschovává za všechna období, pro která neuplynula lhůta pro stanovení daně. Ta podle § 148 daňového řádu činí 3 roky od konce lhůty pro podání přiznání, prodlužuje se například kontrolou nebo dodatečným přiznáním a končí nejpozději po 10 letech. Ztratíte svůj díl dokladu? Podle nás je nejlepší vystavit náhradní se stejným číslem a poznámkou, že jde o náhradu za ztracený originál, a pokud to jde, nechte ho znovu podepsat tím, kdo platil. Přijaté tržby nakonec patří do daňového přiznání.
 Čestné prohlášení, 3 vzory a kdy potřebujete ověřený podpis
 Smlouva o zápůjčce peněz, vzor a 7 bodů, které v ní nevynechat
 Kolik stojí závěť, od 0 Kč doma po notářský zápis
 Výpověď z pracovního poměru | VZOR pro zaměstnance
 Kdo může převzít důchod za rodiče, ověření podpisu stojí 50 Kč